Le Borse Mondiali ed i mercati finanziari dal 5 al 9 gennaio 2026
Le Borse mondiali ed i mercati finanziari saranno in balìa delle iniziative e delle parole di Trump protagonista assoluto dello scenario mondiale?
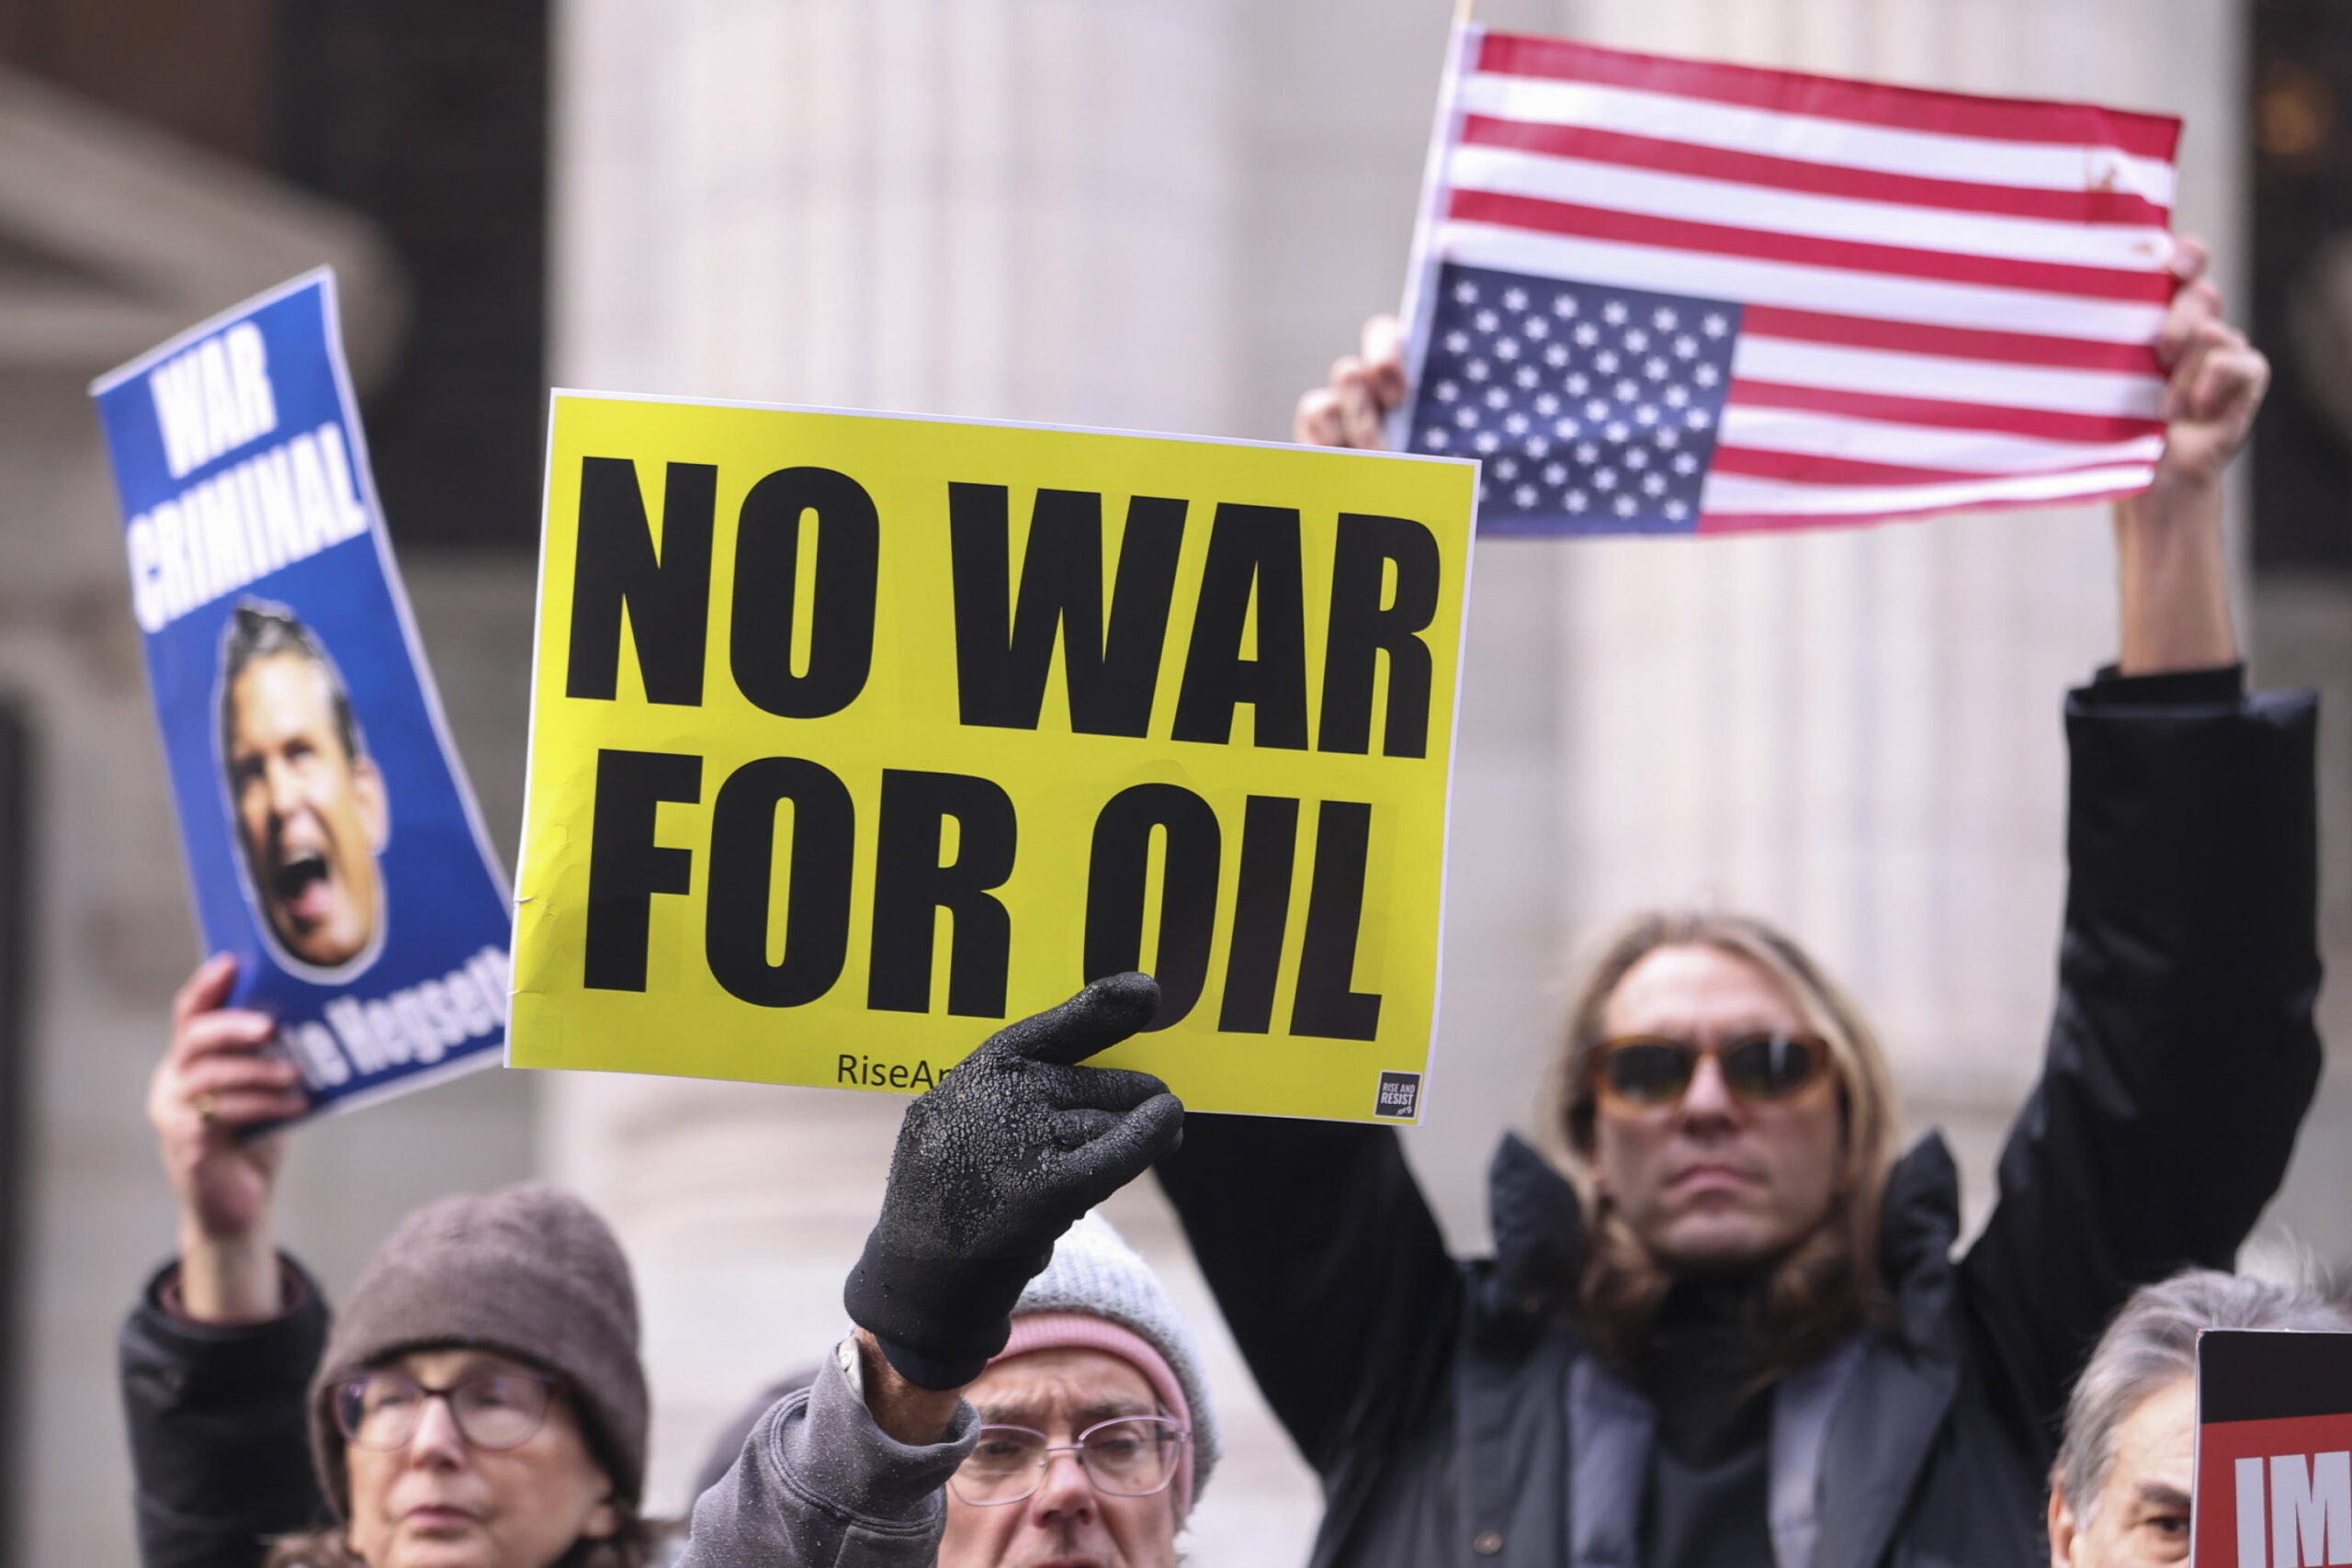
Geopolitica e scenario internazionale. Nel primo fine settimana del nuovo anno abbiamo assistito a qualcosa che difficilmente si poteva prevedere o immaginare. Una prova di forza di Trump contro il Venezuela ed il suo presidente Maduro.
Nella notte tra venerdì e sabato 2/3 gennaio l’esercito Usa compie un’operazione dal cielo nella capitale Caracas attaccando l’abitazione di Maduro, eleminando fisicamente circa quaranta persone tra uomini di scorta e dell’entourage del presidente, catturandolo con la moglie. I due vengono trasportati in manette a bordo di una nave d’appoggio americana posizionata a largo della costa Caraibica per poi essere trasferiti a New York in stato di detenzione per subire un processo negli Stati Uniti per traffico internazionale di droga in particolare verso gli Usa.
Dalle minacce verbali di Trump contro il Venezuela ed il traffico di droga gestito dal paese sud americano, all’estrema gravità di quanto accaduto, dove il presidente Trump in barba al diritto internazionale entra in armi con il suo esercito in uno stato straniero e con un’azione di forza ne cattura il presidente, portandoselo in America da prigioniero.
Ma nella conferenza stampa di sabato pomeriggio è venuto fuori il vero Trump. Il presidente Usa non ha fatto mistero che il vero obiettivo è quello di entrare in possesso del petrolio Venezuelano, di cui il paese sud americano è uno dei più grandi possessori, ma non produttori. Trump ha intenzione di far sviluppare la rete estrattiva dalle Compagnie americane. Ha intenzione di amministrare il paese, fino ad una “transizione sicura”, contando comunque su una parte dell’attuale amministrazione venezuelana. Minaccia anche altri paesi sud americani, Columbia, Cuba, dichiarando senza mezzi termini che il dominio degli Usa sull’ America Latina non sarà mai più messa in discussione.
Speriamo che il 2026 non andrà ricordato per la fine della diplomazia.
Lunedì: da oggi seguiremo anche il principale indice della Borsa di Madrid: l’Ibex 35. Abbiamo pensato che visto il successo del mercato Iberico, +50% di guadagno nel 2025, meritava inserirne l’indicatore nella nostra tabella e seguirne l’andamento. Nella notte le borse asiatiche tutte al rialzo portano al mattino gli indici in chiusura aprendo l’anno con nuovi record. Spicca proprio il Giappone, dove il Nikkei chiude con il 3% di guadagno. Grande interesse sui titoli dell’AI. Anche le borse europee partono positive, tranne Zurigo, la migliore è Francoforte dopo un’ora di contrattazioni (+1%). In Piazza Affari volano (Ahimè) i titoli legati alla difesa. Ma le variazioni le vediamo sul mercato valutario e per le materie prime. Si evince un generale indebolimento dell’Euro sia contro Dollaro 1,1684 che contro Yen 183,20, che contro Sterlina 0,8700. Per le materie invece ci si aspettava un balzo del prezzo dell’oro che è effettivamente avvenuto, gli scambi avvengono intorno ai 4425 $ l’oncia, circa cento dollari in più di venerdì scorso. Resta stabile invece il prezzo del petrolio, il vero oggetto del contendere, dal quale ci saremmo aspettati una reazione ai fatti del fine settimana. Le parole pronunciate dalla conferenza Opec di ieri (stabilizzazione delle riserve per il 2026) ed il fatto che la produzione attuale comunque supera la domanda, ha contribuito a mantenere il prezzo compresso intorno ai 60,30$ a barile, praticamente invariato nei confronti di venerdì. Le borse europee concludono la giornata tutte positive ad eccezione della Svizzera. Ma c’è differenza tra le varie piazze. La migliore è Francoforte +1,29%, segue Milano +1% poi Madrid +0,70% Londra nel mezzo, Parigi poco sopra la parità. In Piazza Affari i guadagni di Leonardo e Fincantieri si rafforzano con il passare della giornata e concludono rispettivamente con un +6,25 e +4,47%. Nel valutario dopo l’indebolimento della valuta Unica Europea di questa mattina nei confronti delle altre valute, i fixing in tabella hanno colto proprio i momenti migliori, nel pomeriggio il cambio con il dollaro torna sopra 1,17 mentre resta come stamattina il cambio con lo Yen. Sempre in forte recupero la Sterlina che scambia a 0,8665. Il petrolio Brent nel pomeriggio è salito, recuperando più di un dollaro dalle quotazioni di questa mattina. L’oro sempre forte nel pomeriggio passa di mano a 4443$ l’oncia, seguito dall’argento che vale di nuovo 77$ l’oncia. Abbiamo lasciato da parte questa mattina il settore del reddito fisso domestico, abbiamo osservato che la giornata si è svolta in linea come quella di venerdì. Lo spread è rimasto a 66 punti, i rendimenti al 3,53% con i prezzi dei titoli al rialzo. A metà seduta la borsa Usa è positiva con tutti e tre indici.
Martedì: positiva la chiusura ieri sera della borsa americana, spicca il +1,20% di guadagno del DJ spinto dai titoli legati all’energia. Questa mattina altro grande rialzo per le borse asiatiche che iniziano il nuovo anno segnando nuovi record. Il Giappone vede il Nikkei superare quota 52500 ed anche il Topix guadagna un +1,75%, questa volta spingono il rialzo i titoli bancari e finanziari. Le borse europee iniziano contrastate spicca Milano di primo mattino il cui indice supera i 46000 punti. Negative Parigi e Zurigo, la migliore Londra. In piazza Affari si distingue Saipem +2% ed ancora al rialzo Leonardo e Finmeccanica. Sul mercato valutario leggero recupero dell’Euro su Dollaro e Yen, stabile sulle altre valute. Tutte le materie prime questa mattina consolidano i rialzi già visti ieri. L’oro segna 4451$, l’argento 78$, ed anche il petrolio Brent viene scambiato a quasi 62$ a barile. Nel mercato obbligazionario domestico le variazioni registrate stamane riguardano uno spread ancora in discesa (65 punti base) con rendimenti al 3,51%. Prezzi dei Btp in leggero rialzo. Leggera inversione di tendenza delle borse europee che durante il pomeriggio e poi in chiusura terminato tutte con segno positivo, tranne Milano che chiude in rosso con un-0,20%. I titoli che trainavano stamane hanno in giornata ridimensionato i rialzi, sostituiti da altri che pur con grandi segni positivi non hanno aiutato l’Ftse Mib a restare in verde. Il mercato valutario conferma l’andamento mattutino, quindi l’Euro recupera quello che aveva perso ieri, ed i cambi tornano quasi ai tassi di venerdì 2 gennaio (confronta tabella). Metalli preziosi con oro e argento sempre in grande spolvero. Specie il metallo grigio ha rotto la soglia degli 80$ ed il suo parente più blasonato si avvia verso i 4500$ l’oncia. Il rialzo del prezzo del petrolio è durato invece una mezza seduta, nel pomeriggio già è indietreggiato per concludere la seduta ai prezzi di ieri, vale circa 61,10$. Nel settore domestico obbligazionario la giornata è proseguita mostrando l’andamento già segnalato per la prima parte della seduta. Nel momento in cui scriviamo la piazza di Wall Street viaggia al rialzo con tutti e tre gli indici, migliore è il DJ +0,85%.
Mercoledì: ieri sera nuova chiusura positiva per la borsa americana e nuovo avvicinarsi ad altri record per gli indici con il DJ che si avvicina a 50000 punti e lo S&P500 a 7000. La borsa americana procede ancora sulla sua strada galvanizzata probabilmente anche dalle azioni parole del presidente Trump. Battuta d’arresto invece per le piazze asiatiche. Questa mattina Tokyo chiude al ribasso di circa un punto percentuale influenzato da questioni geopolitiche con la Cina e dal prezzo del petrolio al ribasso. Le piazze europee aprono contrastate, dopo due ore di contrattazione Piazza Affari si muove intorno alla parità. Al rialzo questa mattina Italgas +6,40% e Leonardo +2,80%, ribasso deciso per Saipem -4% che perde quello che ha guadagnato nelle scorse sedute. Sul mercato valutario questa mattina osserviamo di nuovo qualche segnale di debolezza dell’euro infatti i cambi risultano €/$ 1,1689 ed €/Yen 182,90. Stabile il cambio con la Sterlina e leggero recupero dell’ euro su F. Svizzero. Le maggior sorprese vengono dal settore delle materie. Si è diffusa la notizia che l’America a breve potrà già usufruire di 50 milioni di barili di greggio provenienti dal Venezuela, il prezzo del barile ne ha subito risentito, portando il Brent a 60$ ed il WTI a 56,20$. Un passo indietro per tutti i metalli preziosi, l’oro comunque tiene meglio di altri beni e segna 4460$ a metà mattina. Infine il mercato obbligazionario domestico anche questa mattina si presenta con i prezzi dei Btp al rialzo, uno spread a 65 punti ed i rendimenti al 3,47%. La chiusura vede le piazze europee in ordine sparso. Buona la chiusura di Francoforte +0,83%, sulla parità Zurigo e Parigi, negative Londra Madrid e Milano. Per quanto riguarda Milano c’è da dire che l’Istat ha diffuso i dati sull’inflazione nazionale nel 2025. Ebbene si nota un peggioramento limitato se si guarda su base mensile, dicembre + 0,1%, più amplio se si guarda alla media annuale, da 1% a 1,5%. Ma siamo portati a pensare che più che questo, sulle vendite pomeridiane abbia inciso il raggiungimento ieri di un altro traguardo del nostro indice innescando così vendite di profitto. Il mercato valutario ha confermato i cross già registrati in mattinata del dollaro contro euro. Solo lo Yen nel pomeriggio scambia con l’ Euro di nuovo a 183. Continua in serata la flessione dei prezzi per le materie prime. Il petrolio Brent quota meno di 60$ a barile, l’immissione in commercio del petrolio venezuelano, se si dovesse realizzare a breve, provocherebbe certamente un eccesso di offerta. Oro sempre intorno ai 4458 $ oncia, argento intorno ai 78$. Positiva la seduta per il mercato obbligazionario domestico, i prezzi dei titoli si confermano al rialzo, lo spread si ferma a 66 punti base con i rendimenti al 3,47%. Alle 19,00 gli indici di Wall Street sono contrastati.
Giovedì: ieri sera la borsa americana ha terminato la seduta con il Nasdaq sulla parità e con gli altri due indici al ribasso. Questa mattina in Giappone il Nikkei chiude negativo -1,63%, spinto al ribasso non solo in seguito alla battuta d’arresto di Wall Street, ma principalmente per le tensioni commerciali tra Cina e Giappone. In Europa le piazze sono contrastate dopo poco più di un’ora di scambi. Le migliori Madrid e Francoforte + 0,22%. In Piazza Affari le migliori sono Danieli +4,34%, Leonardo+3,52%, Fincantieri ed Italgas, entrambe con +1,70%. Profondo rosso per il lusso Ferragamo -6,30%. Piuttosto stabile il mercato dei cambi, il recupero del dollaro già visto ieri tiene ed il cambio alle 10,10 di stamane con l’Euro è 1,1672 mentre con resta a 182,86 il cambio dell’Euro con lo Yen. Tutti segni meno in mattinata per le materie prime. L’oro a 4427$, petrolio Brent a 60$ ed argento a 75$, sono i valori registrati alle 10,15. Reddito fisso domestico con lo spread in leggera risalita (67 punti), idem rendimenti 3,49%. Prezzi dei titoli in discesa. Senza particolari scossoni la giornata si trascina verso la conclusione che vede gli indici terminare così: Francoforte e Londra sulla parità, le altre piazze tutte positive la migliore Madrid +0,33% segue Milano +0,25%. Altri titoli sul nostro mercato si sono aggiunti a quelli già evidenziati prima finendo la seduta con interessanti rialzi: CNH Industrial +4,19%, Campari +3,60%. Sul valutario il cambio euro/dollaro ha tenuto quei valori, migliorando ulteriormente in serata a favore della valuta Usa (€/$ 1,1654). Stabili gli altri cambi. Inversione di tendenza invece per le materie, l’oro è tornato ai prezzi di ieri ed in serata passa di mano a 4455$ l’oncia, ma è il Brent che ha compiuto un buon recupero passando di mano in serata a 62,55$ a barile. Difficile trovare una spiegazione a questa impennata di prezzo dell’oro nero, ma visto lo scenario generale le risposte ce le possiamo dare da soli. Infine il settore obbligazionario domestico ritorna nel pomeriggio ai valori di ieri con lo spread a 65 punti base e i rendimenti al 3,47%, prezzi dei titoli quasi tutti al ribasso. La borsa Usa chiude contrastata, scende il Nasdaq, sale il DJ, invariato lo S&P500.
Venerdì: Tutte le piazze asiatiche hanno chiuso questa mattina al rialzo, Tokyo in particolare recupera quello che aveva perso ieri, il mercato sale spinto da fattori interni. Le borse europee invece aprono tranquille, alcuni indici a metà mattino sono intorno alla parità, negativa Madrid, la migliore Parigi. In Piazza Affari tra i titoli principali sale Stellantis +2,27% nonostante i pessimi risultati diffusi l’altro giorno: crollo del 25% di produzione di veicoli negli stabilimenti italiani. Ma le borse sono fatte così. Sul mercato valutario, anche se lento, si assiste ad un ulteriore recupero del Dollaro sull’Euro, questa mattina il cross è 1,1643. Non così con lo Yen che incrocia l’Euro a 183,57. Per le materie prime l’oro è in ripresa, 4475$ oncia, il petrolio Brent conferma il valore di ieri sera 62,20$ a barile. Il settore obbligazionario domestico questa mattina vede lo spread scendere ai minimi di periodo 63 punti base, i rendimenti al 3,46% restano stabili, i prezzi dei Btp oggi sono generalmente al rialzo. Nel pomeriggio sono attesi dei dati americani relativi all’occupazione, e sarà resa pubblica la sentenza della Corte Suprema sulla legittimità dei dazi di Trump. Questo non ha intaccato le piazze europee che hanno terminato la giornata in terreno moderatamente positivo, tranne Parigi con un bel +1,44%. Bene anche Londra +0,83% a seguire le altre. Ma ci preme evidenziare che il comparto materie prime continua a riservare sorprese. Dalla seconda parte di giornata l’oro ed il Brent hanno innestato la quarta, ed i prezzi sono schizzati per il primo oltre i 4500$ ed il secondo oltre i 63$. Il mercato valutario rimane invariato, così come il mercato obbligazionario domestico con spread e rendimenti ai minimi di lungo periodo. In serata borsa americana che chiude al rialzo con tutti e tre gli indici, sostenuta anche dai dati sull’occupazione che pur creando meno posti di lavoro a dicembre, non dovrebbe modificare più di tanto la politica monetaria della Fed.
Borse Mondiali ed Europee: un mix di eventi geopolitici, associati alle parole del presidente Usa hanno sicuramente influito non poco questa settimana sull’andamento delle borse mondiali e su altri settori di mercato. A questi fatti si aggiungono i fattori interni e più tecnici legati a determinati comparti di titoli che hanno contribuito ad orientare le borse in un senso o nell’altro. Il bilancio settimanale del Nikkei, ma anche di altre piazze asiatiche risulta di poco positive, ma le oscillazioni sono state ampie durante i cinque giorni trascorsi. Lo stesso vale per la piazza americana che non sembra affatto intaccata da tutto ciò che sta avvenendo in giro per il mondo, anche a causa di Trump, e che anzi termina la cinquina con guadagni diffusi. Le borse del Vecchio Continente positive nei primi due giorni, già da mercoledì sono entrate in una fase di rallentamento e disorientamento, forse in attesa di eventi ispiratori. Gli ultimi tre giorni hanno allontanato gli indici dai massimi recenti, ma la tenuta è stata buona e le flessioni limitate, tanto che il bilancio finale resta comunque positivo.
Mercato obbligazionario domestico e spread: buona la settimana sul mercato del reddito fisso, rendimenti dei Btp in discesa e spread con oscillazioni vistose ma sempre sotto i 70 punti base hanno caratterizzato questi giorni. Abbiamo riscontrato i massimi a 69 ed i minimi a 63 punti. I rendimenti altresì hanno oscillato tra un massimo di 3,53% ed un minimo di 3,46%. Grande successo inoltre ha ottenuto il collocamento dei nuovi Btp a sette anni e la riapertura di una sottoscrizione di Btp Green avvenuta in settimana. Complessivamente la domanda è stata di 265 miliardi di euro, ben superiore ai quantitativi offerti.
Mercato Valutario: il dollaro non poteva non risentire di quanto accaduto a livello mondiale in questi giorni e già da inizio settimana il cambio ha dimostrato un recupero sulla valuta europea scendendo sotto 1,170 ritrovando i valori di circa un mese fa. Nella giornata di venerdì il recupero del Dollaro è confermato ancora anche da un fixing di 1,1642 (vedi tabella), che negli scambi serali si è ulteriormente ridotto. Lo stesso movimento di recupero si è visto a metà settimana per Sterlina e Franco Svizzero, salvo poi tornare ai valori medi soliti visti in tabella. Il cambio con lo Yen ha fatto vedere delle oscillazioni, ma sempre limitate in area 183, senza mostrare un deciso andamento in un verso o nell’altro.
Petrolio Brent: l’oro nero che è il vero oggetto del desiderio del Tycoon ha risposto sul mercato in maniera insolita. Ci si sarebbe aspettato una variazione di prezzo ad apertura di mercati lunedì, questo non è avvenuto. Il prezzo è rimasto stabile sui minimi senza ulteriori discese anche quando l’amministrazione Usa ha comunicato che si sarebbero immessi in circolazione 50 milioni di barili venezuelani. Impennata di prezzo contrariamente alle attese giovedì con consolidamento venerdì in area 62,50$ a barile. Come se non bastasse un’ulteriore impennata si è registrata nella serata di venerdì, portando il Brent a 63,70%. Anche il WTI americano è salito in proporzione di circa 2 dollari portandosi a 58$ a barile, e come il suo parente europeo terminava venerdì alla soglia dei 60$ a barile.
Oro: il metallo giallo in questa cinquina non è stato il protagonista dei mercati. Pur mostrando anche violente oscillazioni legate ai fatti internazionali, ricordiamoci sempre il suo ruolo di bene rifugio, l’oro si e mosso in area 4400 toccando delle punte massime nei primi giorni della settimana alla soglia dei 4500 per poi ripiegare sui minimi di fascia a 4430 e terminare venerdì sui 4475$ oncia. Fermo restando quanto affermato l’impennata finale di venerdì con rottura della soglia psicologica dei 4500$ potrebbe aprire nuovi scenari.
| Date | 05/01/26 | 06/01/26 | 07/01/26 | 08/01/26 | 09/01/26 |
| FtseMib | 45847 | 45753 | 45559 | 45672 | 45719 |
| Dax(D) | 24856 | 24892 | 25099 | 25127 | 25258 |
| Cac40(Fr) | 8212 | 8237 | 8259 | 8243 | 8362 |
| Ftse100(Gb) | 10005 | 10123 | 10048 | 10045 | 10125 |
| Smi(Ch) | 13247 | 13323 | 13324 | 13351 | 13422 |
| Ibex35(E) | 17614 | 17647 | 17596 | 17655 | 17649 |
| Dow Jones | 48977 | 49462 | 48996 | 49266 | 49504 |
| Nasdaq100 | 25401 | 25640 | 25654 | 25507 | 25766 |
| S&P500 | 6902 | 6945 | 6921 | 6921 | 6966 |
| Nikkei 225 | 51833 | 52518 | 51962 | 51117 | 51940 |
| Eur/Usd | 1,1664 | 1,1707 | 1,1684 | 1,1675 | 1,1642 |
| EurGbp | 0,8676 | 0,8663 | 0,8664 | 0,8687 | 0,8677 |
| Eur/Chf | 0,9289 | 0,9287 | 0,9304 | 0,9312 | 0,9314 |
| Eur/Yen | 182,93 | 183,14 | 182,91 | 182,97 | 183,52 |
| Petrol Brent | 61,45 | 61,15 | 59,92 | 62,14 | 63,86 |
| Usd a barile | |||||
| Oro ($ oncia) | 4453 | 4487 | 4459 | 4452 | 4506 |
Commento all'articolo